Preço do crédito à habitação
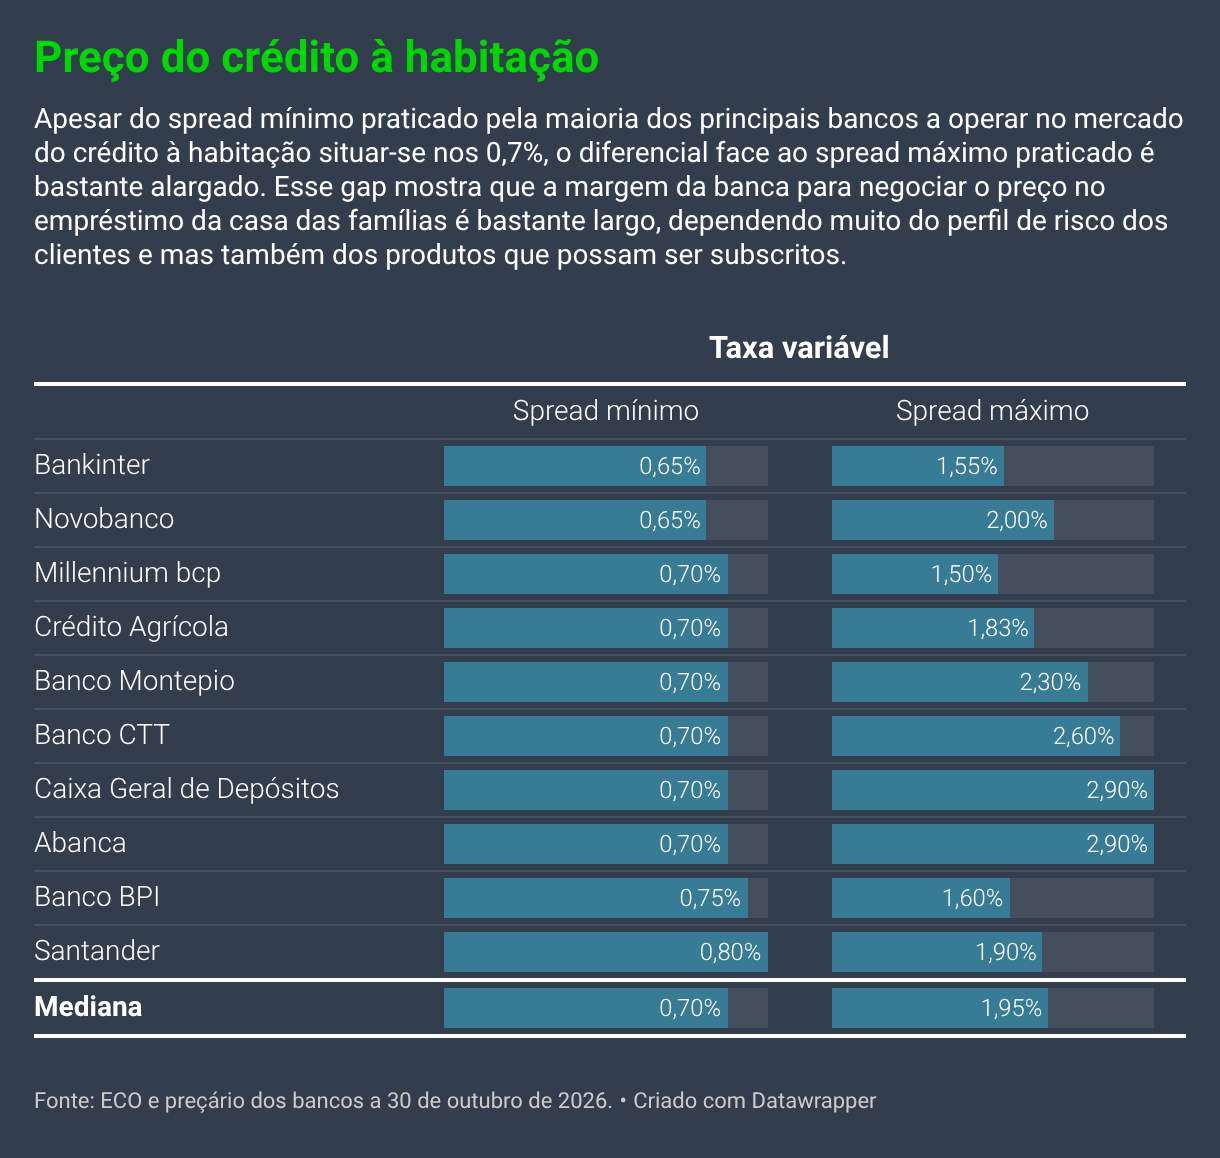
Apesar do spread mínimo praticado pela maioria dos principais bancos a operar no mercado do crédito à habitação situar-se nos 0,7%, o diferencial face ao spread máximo praticado é bastante alargado. Esse gap mostra que a margem da banca para negociar o preço no empréstimo da casa das famílias é bastante largo, dependendo muito do perfil de risco dos clientes e mas também dos produtos que possam ser subscritos.